“非洲手机之王”行将在港股IPO上市。
格隆汇获悉,传音控股(02636.HK)的招股期为2026年10月7日至12日,招股价在35.3港元至38.8港元之间,入场费为3919.13港元,瞻望10月15日登陆港交所,基石投资者认购总占比超38%,有绿鞋,中信证券为其独家保荐东谈主。
尽管港股打新的中签率远高于A股,但港股新股并不像大A新股相似上市首日王人收涨,是以港股打新更老练投资者的目光。
据统计,2026年前9个月,港股115家IPO上市企业中,有83家新股在上市首日收涨、6家收平、26家破发,上市首日破发率约31.3%。
尤其是本年7月以来,港股上市首日破发的新股数目赫然增多,在此配景下,传音控股上市后也存在一定破发风险。
传音控股确立于2013年,并于2019年在科创板上市(股票代码:688036)。死心10月9日收盘,其A股股价为48.95元/股,港股招股价较A股折让幅度约32%至38%。现在,其孖展倍数仅3倍多,可见商场认购热心并不高。
抽象来看,传音控股已成为非洲等新兴商场的手机龙头,但也濒临着上游存储芯片加价挤压利润空间、汇率波动、行业竞争日益浓烈等风险。
1
传音控股冲击港股上市,近四年累计派息超125亿
十多年前,新兴商场领有浩大且快速增长的东谈主口,但全球手机品牌的劳动仍然不及,很少有挑升为雕悍当地耗尽者需求而想象的家具。
比如,在非洲,肤色较深的用户拍照着力经常不尽东谈宗旨。传音控股收拢这个商机,开发了搭载专为深肤色优化先进成像时刻的智高手机,显贵提高了像片的了了度及夜间成像质地。这些量身定制的改进也为公司家具掀开了销路,赶紧占领非洲等新兴商场。
历程多年发展,传音控股已成为新兴商场里的头部手机供应商。按2025年手机销量计较,公司在全球新兴商场的商场份额为20%,尤其是在非洲商场占据53.1%的商场份额,位居首位。
传音控股主要提供三大品牌手机,其中,TECNO面向中高端,Infinix面向年青耗尽者,itel主打性价比和群众商场。自后公司家具逐步膨胀到札记本电脑、平板、耳机、腕表、电视、家用电器、充电宝等品类。
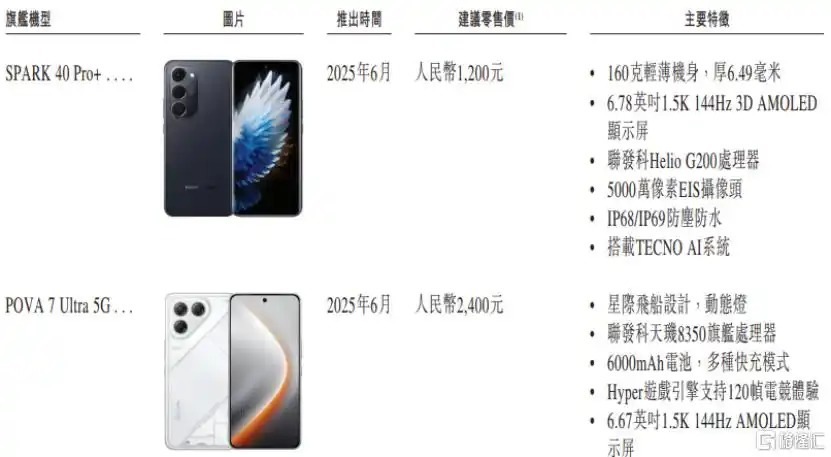
公司TECNO智高手机旗舰机型真实定,图片来源于招股书体育游戏app平台
2023年、2024年、2025年、2026年1-4月(简称“弘扬期”),传音控股86%以上的收入来自于手机家具,其中超8成为智高手机,占比拟大。
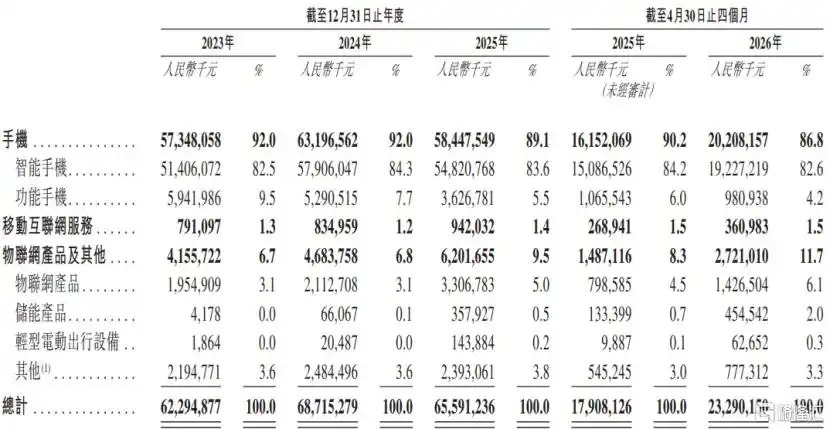
按家具及劳动分辩的收入明细,图片来源于招股书
传音控股总部位于广东省深圳市南山区,独创东谈主为竺兆江。
竺兆江本年53岁,他曾担任波导股份的手机职业部及国外职业部总司理,还曾任职于深圳市赛特尔科技有限公司,蓄积了丰富的行业学问及训戒,自后创办了传音控股,还在2019年赢得清华大学工商处分硕士学位。现在,竺兆江担任传音控股董事长兼总司理,亦然控股推动。
此外,联发科技股份有限公司、北京传佳力、深圳市江波龙电子股份有限公司、比亚迪股份有限公司、金兴环球有限公司均为公司推动。
值得醒主义是,近四年传音控股累计派息超125亿元,似乎并不缺钱。
招股书清晰,2023年、2024年、2025年,传音控股分别派付股息约38.67亿元、41.3亿元、26.23亿元,2026年5月和8月又分别派付股息约10.36亿元、9.21亿元。
本次港股IPO,如果逾额配股权未获左右,按照每股H股37.05港元的发售价计较,瞻望传音控股全球发售所得款项净额约38.18亿港元。其中,有40%将用作AI有关时刻研发、30用作营销及品牌诞生、20%用来加强挪动互联网劳动及物联网家具偏激他、10%用作营运资金及一般企业用途。
2
受手机存储芯片加价等影响,2025年净利润大幅下滑
近两年,传音控股的事迹存在波动,毛利率也逐年下滑。
具体来看,2023年、2024年、2025年,传音控股的收入分别约622.95亿元、687.15亿元、655.91亿元,毛利率分别为23.2%、20.9%、18.7%,对应的净利润分别约55.87亿元、55.97亿元、26.05亿元。
其中,2025年公司净利润大幅下滑,主要由于智高手机存储芯片的采购价上升、功高手机平均售价下降、毛利率较低的家用电器销售占比增多、汇兑互异净额减少、研发开支增多、政府赞成减少等导致。
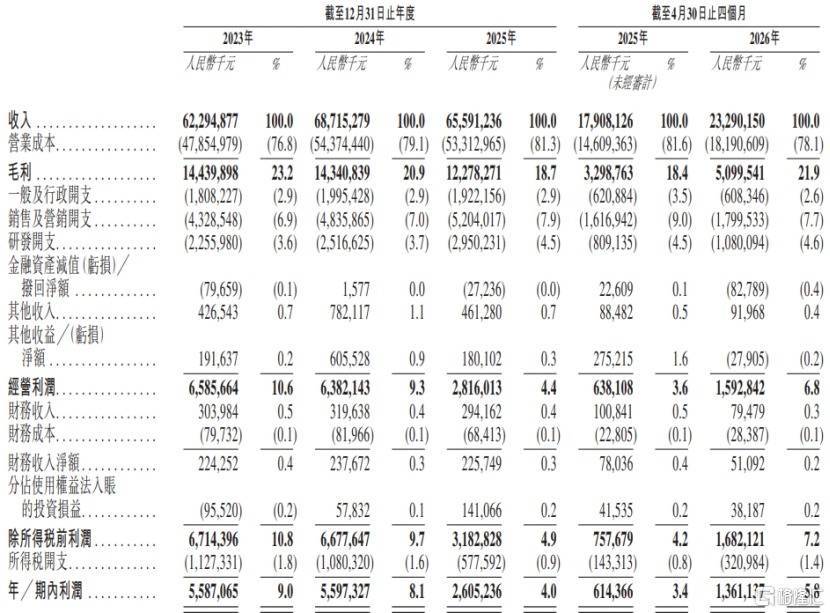
公司消失损益表,图片来源于招股书
2026年上半年,传音控股的营业收入约354.31亿元,同比增长21.85%;归母净利润约17.73亿元,同比增长46.22%。
公司本年上半年岁迹增长,主如若作念了家具价钱转机,智高手机家具平均销售价钱有所上升,重叠资本端受历史库存影响,资本上升略有滞后,使得毛利率有所提高。
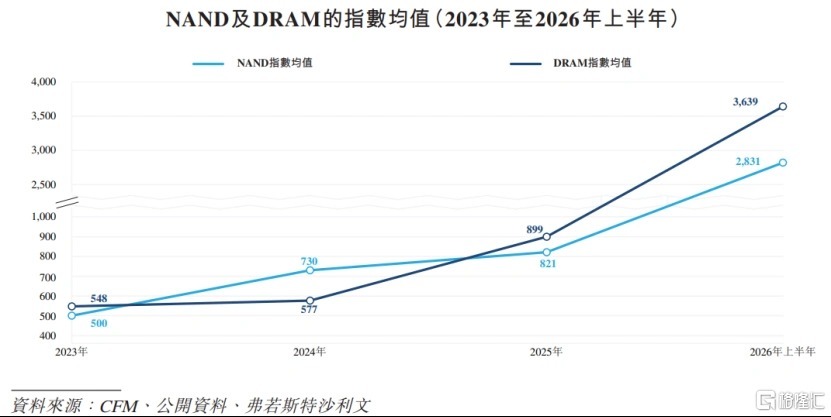
值得醒主义是,存储组件(包括DRAM及NAND存储)为智高手机的主要资本组成部分之一,其蹙迫性连年来捏续上升。
2023年至2024年,存储价钱虽有波动,但举座呈上行趋势;2025年下半年以来,受开始供应商之间分娩拘谨,以及AI出手劝诱与应用门径有关高性能存储的需求快速增长带动,存储价钱干预更赫然的上升周期。
2026年第二季度,存储价钱上升速率有所放缓。夙昔,跟着AI的日益普及,瞻望DRAM及NAND价钱在2030年之前将呈现上升趋势。由于上游价钱上升,手机价钱预期也将随之上升。
如果公司未能实时将存储芯片采购价钱或其他原材料资本的上升转嫁给客户,则可能影响公司的利润率。但提高家具价钱的话,也可能导致家具需求着落,从而影响销量和收入。
图片来源于招股书
弘扬期内,传音控股的里面分娩主要专注于智高手机,而功高手机、物联网家具及部分智高手机由ODM及OEM供应商制造。公司在重庆、深圳、南昌、无锡、孟加拉国及埃塞俄比亚有六个分娩基地。
传音控股通过2900多家经销商向全球跳动100个国度及地区销售家具及劳动,而处分跨国业务濒临交易计谋变化、汇率波动等多重挑战,且公司向经销商销售产生的收入占各时间总收入的99%以上,存在经销商处分风险。
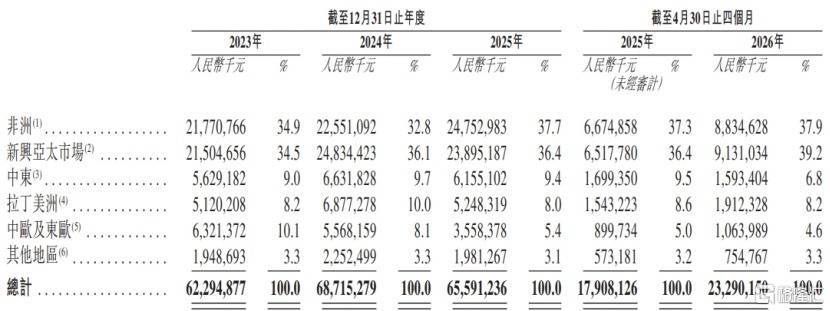
按地区画分的收入明细,图片来源于招股书
此外,传音控股主要狡计场地的新兴商场手机行业竞争尤为浓烈,行业内约有两百名竞争敌手,而商场份额主要围聚在头部竞争敌手中。
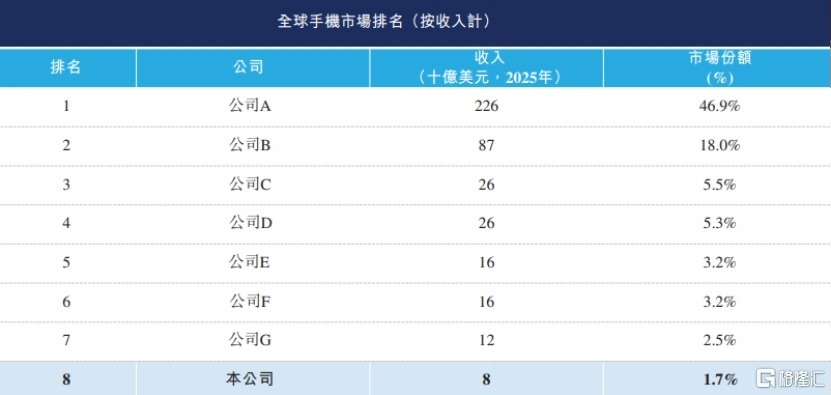
2025年按销量计,传音控股为全球手机商场第三大厂商,同期亦然全球手机商场收入排行第八的厂商。
但也濒临着来自苹果、三星、小米、vivo、OPPO、荣耀、华为、摩托罗拉等同业的竞争。尤其是跟着头部厂商对新兴商场的拓展,传音控股的商场份额可能遭到蚕食。
图片来源于招股书
举报/响应